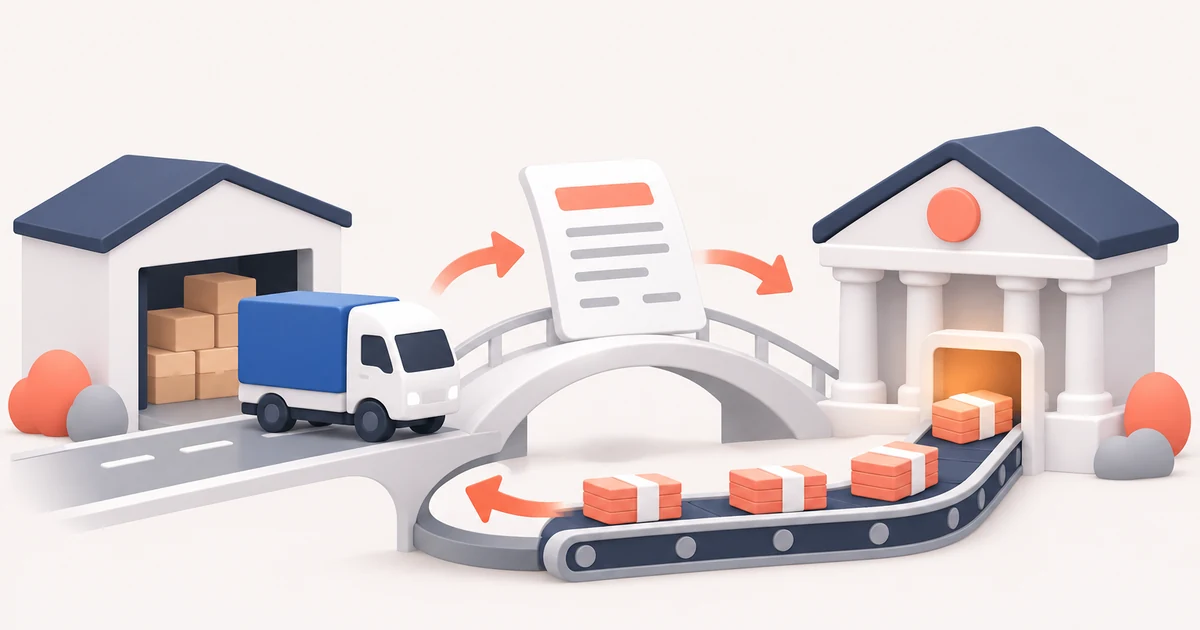
Что такое факторинг простыми словами: путь денег от поставки до расчёта
Поставщик уже отгрузил товар, но покупатель вправе заплатить позже. Фактор финансирует эту поставку, получая право на будущий платёж. У бизнеса появляются оборотные средства, а согласованная с покупателем отсрочка сохраняется.
Например, при поставке на 10 000 000 ₽ и финансировании 95 % поставщик получает 9 500 000 ₽. Через 100 дней покупатель перечисляет фактору 10 000 000 ₽. Остаток 500 000 ₽ возвращается поставщику за вычетом комиссии, если договор предусматривает такой порядок расчёта.
Это пример движения денег, а не обещание финансирования любой отгрузки. Размер перечисления, момент выплаты и окончательный расчёт зависят от договора. Фактор оценивает не только поставщика, но и покупателя, от которого должен поступить платёж.
- Поставщик и покупатель заключают договор с отсрочкой оплаты.
- Поставщик передаёт фактору договор и документы, по которым можно определить денежное требование.
- Фактор оценивает сделку и согласует условия финансирования.
- После выполнения договорных условий поставщик получает деньги; в открытой схеме покупателя письменно уведомляют об уступке.
- Покупатель оплачивает требование фактору, после чего стороны завершают взаиморасчёты.
С регрессом или без: кому придётся платить при просрочке
При регрессе поставщик принимает предусмотренную договором обязанность вернуть финансирование, если покупатель не заплатит. Безрегрессная схема переносит на фактора согласованные риски неоплаты. Важен объём принятого риска: название продукта само по себе не заменяет условия договора.
| Признак схемы | Что меняется | Что проверить |
|---|---|---|
| С регрессом | Поставщику может потребоваться вернуть финансирование | Основания, сумму и срок возврата |
| Без регресса | Фактор принимает согласованные риски неоплаты | Покрываемые риски и исключения |
| Открытая | Покупателя уведомляют, он платит фактору | Содержание уведомления и подтверждение получения |
| Закрытая | Покупателя не уведомляют; деньги получает поставщик | Порядок передачи полученной оплаты фактору |
| Закупочная, или реверсивная | Инициатор — покупатель, которому нужна отсрочка | Кто оплачивает услуги и как финансируются поставщики |
По п. 3 ст. 827 ГК РФ клиент по умолчанию не отвечает за неисполнение требования должником, если договором не предусмотрено иное. Ответственность за недействительное требование — отдельный вопрос: она предусмотрена п. 1 той же статьи, если стороны не согласовали другое.
Поэтому спор о существовании долга нельзя приравнивать к обычной задержке оплаты. Перед уступкой сопоставьте сумму требования с документами о приёмке и претензиями покупателя. Отсутствие регресса не позволяет передавать долг, которого в действительности нет.
- Регресс описывает распределение риска неоплаты.
- Открытая и закрытая схемы различаются уведомлением покупателя и маршрутом оплаты.
- Закупочная схема определяется задачей покупателя. Эти признаки могут сочетаться в одном договоре.
Чем финансирование поставок отличается от кредита
При факторинге деньги связаны с требованиями к покупателям. Услуга может включать учёт дебиторской задолженности и получение платежей. Кредит для бизнеса сравнивают с ним по задаче: ускорить оплату конкретных поставок или привлечь средства на другие расходы.
Юридически противопоставление не абсолютно. Пункт 5 ст. 824 ГК РФ предусматривает применение правил о купле-продаже, займе или услугах в зависимости от обязательств фактора. Для решения важнее денежный поток, чем формулировка «не кредит».
Сопоставляйте одинаковые суммы и периоды. Отдельно учитывайте расходы на банковское обслуживание: договор расчётного счёта и финансирование поставок создают разные обязательства.
- Сколько денег действительно поступит на счёт в начале сделки.
- Какую общую сумму удержат за весь период использования.
- Кто и когда должен рассчитаться при задержке покупателя.
Сбербанк Факторинг и ПСБ: сравнение условий поставщику
СберФакторинг — бренд Общества с ограниченной ответственностью «Сбербанк Факторинг». Компания перечисляет до 95 % суммы поставки после её подтверждения покупателем. Общая сумма договора поставки — от 1 млн ₽; обеспечением выступают уступленные требования.
| Продукт | Финансирование | Существенное условие |
|---|---|---|
| СберФакторинг | До 95 % поставки | Договор поставки от 1 млн ₽; требуется подтверждение покупателя |
| ПСБ с регрессом | До 95 % поставки; отсрочка до 210 дней | При неоплате поставщик компенсирует убытки в течение 45 дней после окончания отсрочки |
| ПСБ без регресса | До 100 % поставки | Фактор принимает кредитный и ликвидный риски; стоимость выше, чем при регрессе |
У Публичного акционерного общества «Банк ПСБ» выбор между регрессной и безрегрессной схемами влияет и на долю финансирования, и на ответственность поставщика. Соответствие параметрам продукта не означает одобрения: решение принимается после оценки сделки.
- Минимальная комиссия СберФакторинга от 1,5 % в месяц требует одновременного выполнения условий.
- Отсрочка платежа по переданному контракту — не менее 60 дней.
- Ключевая ставка — не выше 14,25 %.
- Доля финансирования передаваемых поставок — не менее 95 %.
- Ежемесячный лимит финансирования — не менее 10 млн ₽.
Сколько останется поставщику после комиссии и НДС
Цена зависит от суммы, срока и условий сделки. Для расчёта платы за финансирование сумму умножают на годовую ставку и число дней, затем делят на число дней в году. Но итоговая стоимость может включать обслуживание и другие предусмотренные договором платежи.
Учебный пример: требование 1 000 000 ₽, финансирование 90 %, отсрочка 60 дней, условная ставка 20 % годовых. Дополнительно примем обслуживание 0,5 % от требования до НДС. Эти величины нужны для расчёта и не являются тарифом банка.
Если обслуживание облагается по основной ставке НДС 22 %, к комиссии 5 000 ₽ добавляется 1 100 ₽ налога. Основная ставка установлена п. 3 ст. 164 НК РФ в редакции Федерального закона от 28.11.2025 № 425-ФЗ. Налогообложение каждого платежа определяется его содержанием. Расчёт по шагам — в таблице.
| Этап расчёта | Формула | Результат |
|---|---|---|
| Деньги сразу | 1 000 000 × 90 % | 900 000 ₽ |
| Финансирование за 60 дней | 900 000 × 20 % × 60 / 365 | 29 589,04 ₽ |
| Остаток до удержаний | 1 000 000 − 900 000 | 100 000 ₽ |
| Остаток после платы за финансирование | 100 000 − 29 589,04 | 70 410,96 ₽ |
| Обслуживание без НДС | 1 000 000 × 0,5 % | 5 000 ₽ |
| Обслуживание с НДС | 5 000 + 5 000 × 22 % | 6 100 ₽ |
| Полная стоимость | 29 589,04 + 6 100 | 35 689,04 ₽ |
| Окончательная выплата | 100 000 − 35 689,04 | 64 310,96 ₽ |
| Всего получит поставщик | 900 000 + 64 310,96 | 964 310,96 ₽ |
- Затраты составляют 3,57 % от суммы поставки.
- От полученных 900 000 ₽ стоимость составляет 3,97 % за 60 дней, или около 24,1 % годовых при простом пересчёте × 365 / 60.
- Для сравнения предложений нужен расчёт с отдельными строками финансирования, обслуживания и налогов.
Договор факторинга: проверка уступки, уведомления и возврата денег
Правовая основа — глава 43 Гражданского кодекса РФ, часть вторая от 26.01.1996 № 14-ФЗ. По ст. 824 фактор обязуется совершить не менее двух предусмотренных действий: финансировать, учитывать требования, предъявлять их к оплате и получать платежи либо осуществлять права по обеспечению обязательств.
Запрет уступки в договоре поставки не делает уступку фактору недействительной: это правило п. 1 ст. 828 ГК РФ. Однако ответственность поставщика перед покупателем за нарушение запрета сохраняется по п. 2 той же статьи. Действительность передачи требования не отменяет договорных последствий.
По ст. 832 ГК РФ покупатель может предъявить к зачёту денежные требования из договора с поставщиком, которые имелись до получения уведомления об уступке. Проверьте претензии, корректировки и взаиморасчёты: ожидаемый платёж может оказаться меньше суммы первоначальных документов.
При обеспечительной уступке фактор передаёт клиенту превышение полученных средств над обеспеченным долгом. Если поступлений недостаточно, за остаток отвечает клиент, если договор не предусматривает иное: п. 2 ст. 831 ГК РФ. Заранее оцените, из каких средств исполните это обязательство.
- Определите требования, которые передаются фактору, и подтверждающие их документы.
- Зафиксируйте долю финансирования и событие, после которого перечисляются деньги.
- Установите отправителя уведомления, получателя оплаты и способ подтверждения уведомления по ст. 830 ГК РФ.
- Проверьте базу каждой комиссии: сумма финансирования или всё требование.
- Согласуйте основания регресса, сроки возврата, окончательный расчёт и подтверждение удержаний.
Какие документы и вопросы учёта подготовить до сделки
Для оценки сделки нужны документы о компании, её финансовом положении и поставке. Стандартный пакет СберФакторинга включает учредительные документы, отчётность по РСБУ и договор с покупателем. Дополнительные документы зависят от сделки.
ПСБ запрашивает анкету, бухгалтерскую отчётность с расшифровками, сведения о движениях по основным счетам учёта, обязательствах и кредитной истории, а также документы о правоспособности компании.
На УСН действует кассовый порядок признания доходов, включая погашение задолженности иным способом: п. 1 ст. 346.17 НК РФ. Поэтому для учёта нужно разбирать содержание операции, а не ориентироваться только на сумму, зачисленную на счёт.
При объекте «доходы минус расходы» пп. 9 п. 1 ст. 346.16 НК РФ предусматривает расходы на услуги кредитных организаций, а п. 2 ст. 346.17 связывает признание расходов с фактической оплатой. Применение этих норм зависит от содержания договора и платежей.